כשהבנק סוגר את הדלת: מתי משכנתא חוץ בנקאית היא דווקא הפתרון הכלכלי החכם ביותר
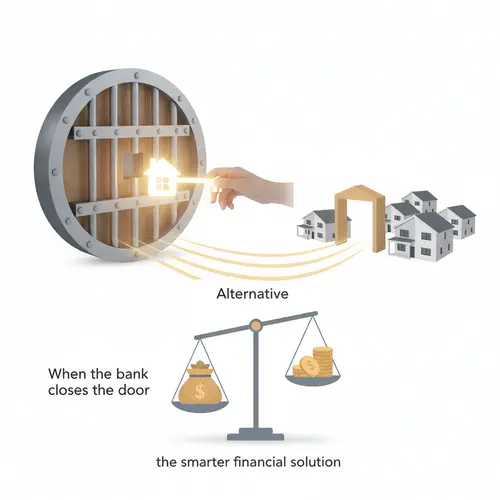
רכישת דירה היא אחת ההחלטות הכלכליות המשמעותיות ביותר בחייו של אדם. באופן טבעי, התחנה הראשונה בדרך להגשמת החלום היא הבנק. אך מה קורה כאשר הבנק, לאחר בחינת הבקשה, מחזיר תשובה שלילית? עבור רבים, דחייה מהבנק נתפסת כסוף הדרך, אך במציאות הפיננסית של היום, זוהי לעיתים קרובות רק תחילתה של בחינת אפשרויות חכמות ויצירתיות יותר. אחת מהן, שהופכת פופולרית ורלוונטית יותר ויותר, היא המשכנתא החוץ בנקאית.
בניגוד לתפיסה הרווחת, לא מדובר בפתרון של "שוק אפור" או במוצר נחות. משכנתאות חוץ בנקאיות מוצעות על ידי גופים פיננסיים מוסדיים, מפוקחים ויציבים, כמו חברות ביטוח ובתי השקעות. גופים אלו פועלים תחת רגולציה מחמירה, אך נהנים מגמישות רבה יותר בהערכת סיכונים ובהתאמת פתרונות ללקוח. במצבים מסוימים, פנייה לגופים אלו אינה פשרת "אין ברירה", אלא מהלך אסטרטגי נבון שיכול לחסוך זמן, כסף ובירוקרטיה.
מדוע הבנקים אומרים "לא"?
כדי להבין מתי הפתרון החוץ בנקאי הוא הנכון, צריך להבין תחילה מדוע המערכת הבנקאית המסורתית נוטה לדחות בקשות מסוימות. הבנקים פועלים תחת מערכת כללים נוקשה ורגולציה הדוקה של בנק ישראל, מה שמוביל אותם להעדיף לקוחות בעלי פרופיל "סטנדרטי":
- היסטוריית אשראי (BDI): דירוג אשראי נמוך או רישום שלילי ב-BDI יוביל כמעט תמיד לדחייה אוטומטית, גם אם הבעיה נפתרה מזמן.
- הכנסה לא יציבה: עצמאים, פרילנסרים, ובעלי עסקים חדשים מתקשים להציג תלושי שכר קבועים, והבנקים מתקשים להעריך נכונה את יכולת ההחזר שלהם.
- הון עצמי: לעיתים נדרש הון עצמי גבוה יותר ממה שהלווה יכול לגייס, והבנק אינו מוכן להתגמש.
- נכסים מורכבים: רכישת נכס שאינו דירת מגורים סטנדרטית (למשל, קרקע, נכס עם חריגות בנייה, או דירה בבניין ישן במיוחד) עלולה להיתקל בסירוב.
המקרים שבהם הפתרון החוץ בנקאי הוא המהלך הנכון
בדיוק בנקודות התורפה של המערכת הבנקאית, הפתרונות החוץ בנקאיים מציגים את כוחם. הנה מספר תרחישים קלאסיים שבהם משכנתא כזו היא לא רק אפשרית, אלא חכמה:
1. שיקום היסטוריית אשראי: אם נתקלתם בעבר בקשיים כלכליים שהובילו ל-BDI שלילי, אך כיום מצבכם הפיננסי יציב, הגופים החוץ בנקאיים יטו לבחון את המקרה לעומק. הם ינתחו את יכולת ההחזר הנוכחית שלכם במקום לפסול אתכם אוטומטית על סמך העבר, ויאפשרו לכם "לפתוח דף חדש" ולרכוש נכס.
2. פתרון לעצמאים ובעלי הכנסות משתנות: גוף חוץ בנקאי יודע לנתח דוחות רווח והפסד, תזרים מזומנים ותחזיות עסקיות בצורה גמישה יותר. הוא אינו כבול לחובה לראות תלושי שכר רציפים, ויכול לאשר מימון על סמך הבנה מעמיקה יותר של העסק ויכולתו לייצר הכנסה.
3. מהירות וגמישות בעסקאות "הזדמנות": שוק הנדל"ן נע מהר. לעיתים, עסקאות אטרקטיביות דורשות סגירה מהירה. התהליך הבירוקרטי והאיטי בבנק עלול לגרום להפסד העסקה. תהליך אישור משכנתא בגוף חוץ בנקאי הוא לרוב מהיר ויעיל משמעותית, ומאפשר לכם לנצל הזדמנויות בזמן אמת.
4. מיחזור חובות ואיחוד הלוואות: זהו אחד השימושים האסטרטגיים החשובים ביותר. אנשים רבים מחזיקים בהלוואות יקרות (לרכב, צרכניות וכו') במקביל למשכנתא קיימת. הבנק לרוב יסרב לאשר הגדלת משכנתא לצורך סגירת ההלוואות הללו, בגלל יחס החזר גבוה. בדיוק בנקודת השבר הזו, כאשר נדרש פתרון יצירתי לאיחוד כל ההתחייבויות תחת קורת גג אחת, משכנתא חוץ בנקאית יכולה להוות גלגל הצלה פיננסי. היא מאפשרת לקחת הלוואה אחת גדולה בריבית נמוכה יחסית כנגד הנכס, לסגור את כל ההלוואות היקרות, ולהפחית משמעותית את ההחזר החודשי.
על מה חשוב לשים דגש?
לצד היתרונות הברורים, חשוב לגשת לתהליך בצורה מושכלת. הגמישות של הגופים החוץ בנקאיים מגיעה לעיתים עם ריבית מעט גבוהה יותר מזו של הבנקים, כפיצוי על הסיכון הגבוה יותר שהם לוקחים. לכן, חיוני לבצע השוואת מחירים מקיפה, להבין את כל תנאי ההלוואה, לרבות עמלות פירעון מוקדם, ולוודא שאתם עובדים מול גוף פיננסי מוכר, ותיק ומפוקח.
סיכום: לא ברירת מחדל, אלא כלי אסטרטגי
התשובה "לא" מהבנק אינה סוף פסוק. בעולם הפיננסי המודרני, היא צריכה להיות האות לבחינת פתרונות מותאמים אישית. משכנתא חוץ בנקאית אינה פתרון לכולם, אך עבור קהלים רחבים – מעצמאים, דרך בעלי היסטוריית אשראי בעייתית ועד למבקשי איחוד הלוואות – היא יכולה להיות לא רק הפתרון היחיד, אלא הפתרון הכלכלי החכם והנכון ביותר למצבם.